Lafarge și Carrefour au ieșit, dar Renault nu a anunțat retragerea din România
Franța este al treilea investitor străin în România. Ieșirile Lafarge și Carrefour au cauze diferite, iar viitorul Daciei depinde de alocarea noilor modele.
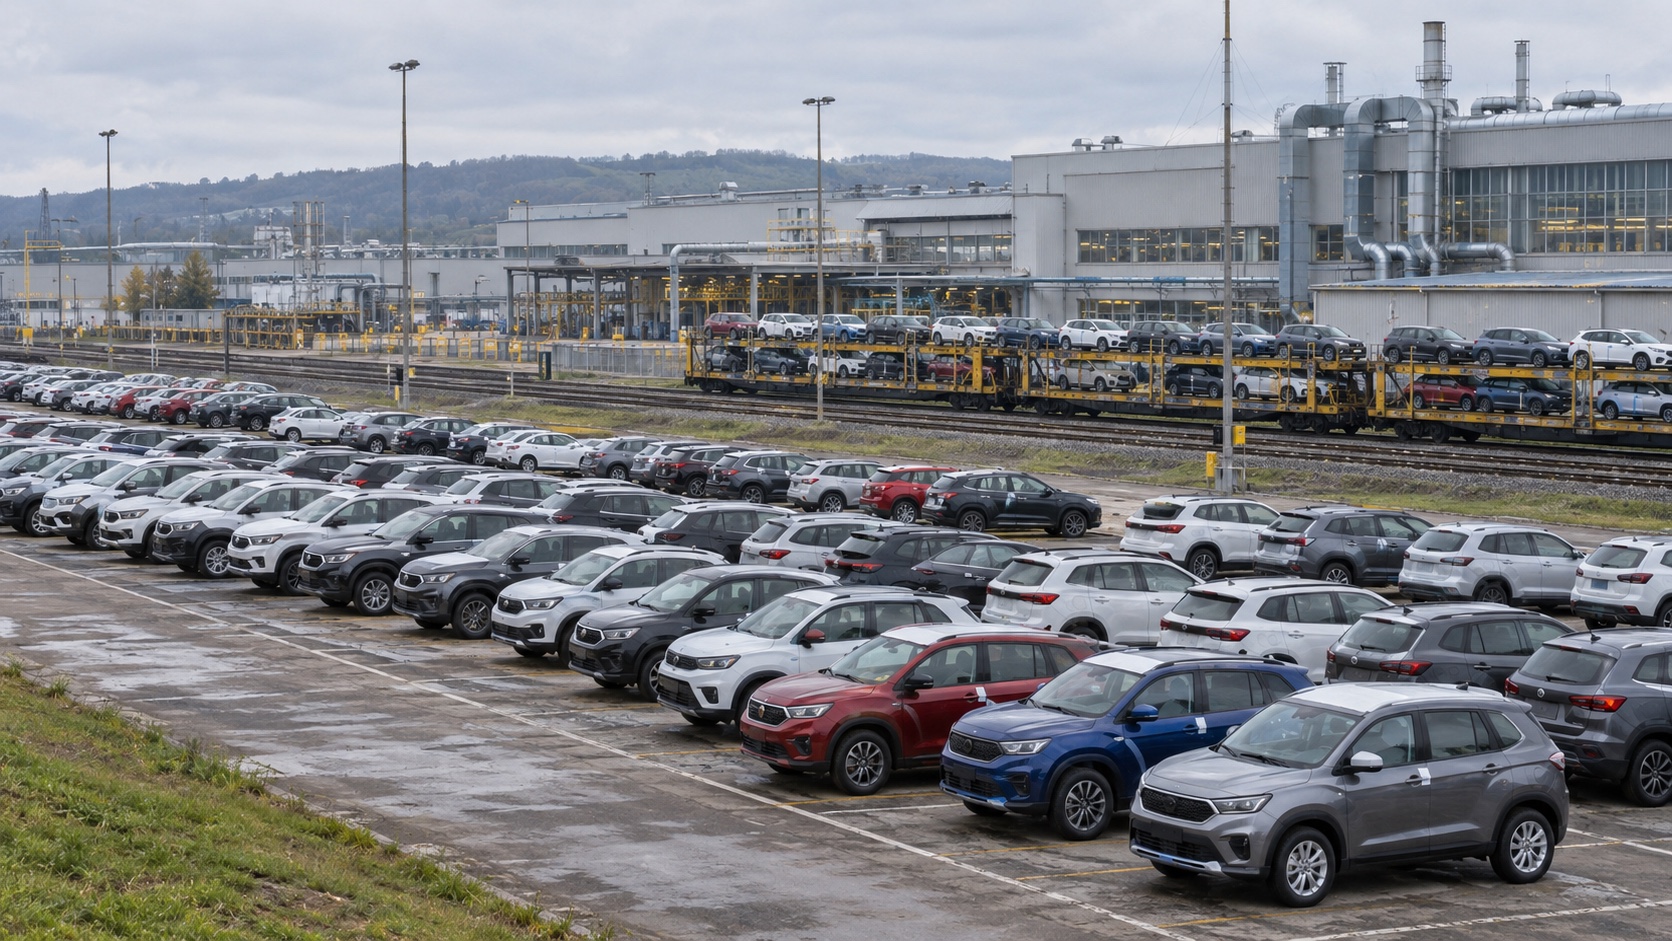
Franța este al treilea investitor străin în România, iar companiile franceze sunt prezente în sectoare esențiale ale economiei locale: produc automobile, anvelope și materiale de construcții, distribuie gaze și furnizează servicii de telecomunicații și bancare. Potrivit Direcției Generale a Trezoreriei franceze, în 2025 existau aproximativ 4.150 de companii cu capital majoritar francez, peste 125.000 de angajați direcți și venituri cumulate de circa 18 miliarde de euro. Veniturile cumulate sunt echivalente cu aproximativ 5% din PIB. Ele nu reprezintă valoarea adăugată produsă local, dar arată amploarea relației economice. Aproape toate grupurile din CAC 40 sunt prezente în țară.
În ultimul deceniu, două grupuri cunoscute și-au vândut însă afacerile din România. Lafarge și-a vândut operațiunile locale în 2015, iar Carrefour și-a cedat întreaga rețea în 2026. În paralel, uzina Dacia de la Mioveni produce acum în principal Duster și Bigster, în timp ce alte fabrici ale grupului Renault din Maroc și Slovenia produc Sandero, Jogger, Logan și noul Spring electric. Succesiunea acestor decizii ridică o întrebare legitimă pentru public, angajați și furnizori: asistă România la o retragere a companiilor franceze sau la decizii distincte, luate în contexte globale diferite?
Răspunsul diferă de la companie la companie. Lafarge a vândut pentru a obține aprobarea unei fuziuni globale, fără să fie închise fabricile. Carrefour a ieșit după o revizuire de portofoliu, pe fondul unor rezultate locale cu marje reduse. Renault nu a anunțat că se retrage din România sau că renunță la Dacia, însă competiția pentru viitoarele modele, tehnologii și platforme electrice poate restrânge treptat rolul României chiar în absența unei retrageri oficiale.
Pentru a măsura efectul economic, trebuie separate trei fenomene. Primul este ieșirea acționarului, fără dispariția fabricii sau a rețelei. Al doilea este reducerea treptată a expunerii prin mutarea unor produse către alte țări. Al treilea este închiderea efectivă a capacității, cu pierdere de producție și locuri de muncă. Lafarge aparține primei categorii. Carrefour a vândut o afacere funcțională unui investitor român. Pentru Dacia, riscul actual aparține celei de-a doua categorii: România trebuie să câștige alocările viitoare într-un grup care produce deja marca în Maroc și Slovenia.
Lafarge și-a vândut activele, iar fabricile au continuat să producă
Cazul Lafarge este citat frecvent ca exemplu de companie franceză care a plecat. Afirmația este corectă dacă ne referim la acționar, dar omite ce s-a întâmplat cu fabricile. În 2014, Comisia Europeană a condiționat aprobarea fuziunii dintre Lafarge și Holcim de vânzarea activităților unde entitatea rezultată ar fi avut o putere prea mare de piață. Pentru România, angajamentul a inclus întreaga afacere Lafarge: fabricile de ciment de la Medgidia și Hoghiz, stația de măcinare de la Târgu Jiu și terminalele aferente.
Comisia nu a cerut închiderea capacităților. A cerut transferul lor către un concurent capabil să mențină presiunea pe piață. Grupul irlandez CRH a cumpărat portofoliul global de active cedate de Lafarge și Holcim pentru o valoare de întreprindere de 6,5 miliarde de euro și a finalizat cea mai mare parte a tranzacției în august 2015. Activele nu au mai avut un proprietar francez, dar producția de ciment a continuat.
Evoluția ulterioară confirmă diferența. În 2024, CRH a pus în funcțiune un parc eolian de aproximativ 30 MW pentru fabrica de la Medgidia, cu o producție anuală estimată la 80 GWh. Fostele active Lafarge au continuat astfel să primească investiții. Pentru politica economică, cazul arată că naționalitatea acționarului și existența capacității productive sunt două lucruri distincte. Efectul asupra României depinde de investiții, achiziții locale, salarii, exporturi și taxe, nu doar de numele de pe firmă.
Carrefour a vândut o afacere mare, cu rentabilitate redusă
Retragerea Carrefour este mult mai recentă și arată mai clar modul în care marile grupuri își alocă astăzi capitalul. La 30 iunie 2026, compania franceză a finalizat vânzarea întregii operațiuni din România către Paval Holding și nu a mai inclus filiala în situațiile financiare consolidate ale grupului. Tranzacția a fost anunțată la o valoare de întreprindere de 823 de milioane de euro, după obținerea aprobărilor de reglementare.
Dimensiunea rețelei nu a împiedicat ieșirea. La sfârșitul lui 2025, Carrefour România avea 478 de magazine și vânzări nete de 2,77 miliarde de euro. EBITDA a fost de 173 de milioane, dar rezultatul operațional recurent a fost de 29 de milioane, iar pierderea netă a fost de 21 de milioane de euro. Fluxul de numerar liber raportat a fost negativ, de 53 de milioane. Rezultatul operațional recurent a reprezentat puțin peste 1% din vânzări, conform calculelor pe baza raportării grupului.
Această combinație explică decizia mai bine decât ipoteza că România ar fi devenit brusc neatractivă. Carrefour a început în 2025 o revizuire globală a portofoliului, a vândut Italia, a retras capital din alte piețe și a decis să se concentreze pe țările considerate centrale pentru strategie. România oferea volum, dar rentabilitatea contabilă era modestă, iar contractele de leasing însumau 308 milioane de euro. Pentru un grup listat, capitalul blocat într-o piață periferică trebuie comparat permanent cu randamentul posibil în piețele prioritare.
Vânzarea nu a echivalat cu dispariția magazinelor. Activele, angajații, relațiile cu furnizorii și clienții au trecut la un investitor român. Efectul economic poate deveni pozitiv dacă noul proprietar investește și păstrează concurența, sau negativ dacă urmează închideri și concentrare. Ieșirea capitalului francez descrie schimbarea proprietății; consecința asupra economiei va fi decisă de strategia Paval Holding.
Dacia este mult mai adânc integrată în economia României
Dacia are o structură diferită de Lafarge și Carrefour. Renault deține 99,43% din Automobile Dacia, iar în România se află activități de producție, fabricare de matrițe, logistică, inginerie, testare și design. Trezoreria franceză estimează că ansamblul Renault–Dacia reprezintă aproximativ 2% din PIB și susține direct aproape 18.000 de locuri de muncă. În jurul său funcționează furnizori francezi cu mii de angajați, între care Forvia, Michelin, Valeo, Hutchinson și Akwel.
Uzina de la Mioveni avea 6.096 de angajați la sfârșitul lui 2025 și exporta peste 88% dintre automobile. Renault listează în prezent două modele produse acolo, Duster și Bigster. În 2025, Mioveni a fabricat 175.318 Duster și 100.375 Bigster, alături de volume reziduale de Sandero, Logan și Jogger. Prin însumarea datelor publicate de grup, producția a fost de 297.182 de mașini. Producția locală a ultimelor trei modele s-a încheiat în cursul anului.
Concentrarea are un avantaj: Bigster, modelul prin care Dacia a intrat în segmentul SUV compact, este produs exclusiv la Mioveni, iar uzina a trecut în 2026 de pragul de 100.000 de unități. Alocarea unui produs cu preț și marjă mai mari arată că România nu a fost redusă la o uzină rezervată unor modele aflate la final de ciclu. Duster rămâne, la rândul lui, unul dintre modelele definitorii ale mărcii.
Există însă și un risc de concentrare. Două familii de produse fac uzina mai dependentă de cererea pentru SUV-uri, de succesul motorizărilor hibride și de calendarul înlocuitorilor. O fabrică cu mai multe modele poate absorbi mai ușor scăderea unuia dintre ele. La Mioveni, o scădere simultană a cererii pentru Duster și Bigster ar afecta direct gradul de utilizare a liniei și rețeaua de furnizori.
Semnalele din 2026 cer prudență. ACAROM a raportat 182.558 de automobile Dacia produse la Mioveni în primele nouă luni. Producția totală de autoturisme din România, incluzând și Ford Otosan, a fost cu 10,9% mai mică decât în perioada similară din 2025. La nivel mondial, Dacia a vândut 471.007 vehicule în primele nouă luni, cu 9,7% mai puține. Renault a atribuit scăderea tranziției de produse și motorizări, accelerării cererii pentru vehicule electrice și concurenței mai puternice, inclusiv din partea mărcilor chineze.
Harta modelelor arată riscul mai bine decât zvonurile
Cea mai importantă schimbare nu este o declarație despre plecare, ci geografia produselor. Uzina Renault din Tanger fabrică Sandero și Jogger, iar fabrica din Casablanca produce Sandero și Logan. Renault descrie Marocul drept a doua sa platformă industrială globală ca volum, cu peste 394.000 de vehicule produse în 2025 în cele două uzine, aproape unul din șase automobile vândute de grup la nivel mondial. Ecosistemul marocan beneficiază de furnizori integrați, porturi apropiate și legături logistice către zeci de piețe.
Tranziția către automobile electrice pune o presiune suplimentară. Noua generație Dacia Spring este produsă la Novo Mesto, în Slovenia, pe o platformă comună cu modele Renault și Nissan. Dacia a anunțat patru automobile integral electrice până în 2030, însă grupul nu a anunțat alocarea unui model electric de volum către Mioveni. România produce astăzi versiunile hibride ale Duster și Bigster, ceea ce păstrează uzina în tranziție, dar o platformă electrică ar oferi o ancoră mai puternică pentru deceniul următor.
Riscul nu trebuie exagerat. Renault are în România un centru tehnic la Titu, inginerie și design în București, producție de matrițe și o platformă logistică. Aceste activități reduc probabilitatea unei desprinderi rapide, deoarece grupul ar pierde nu doar o linie de asamblare, ci un sistem industrial și tehnic construit în peste două decenii. Costul de înlocuire a competențelor, al furnizorilor și al infrastructurii este mare.
Totuși, expunerea se poate restrânge fără o decizie spectaculoasă. Un model care nu este înlocuit, o investiție electrică alocată altei țări, eliminarea unui schimb de producție sau mutarea unei părți din activitatea de inginerie pot reduce treptat rolul României. În industria auto, declinul apare adesea prin succesiunea alocărilor pierdute, nu printr-un anunț despre închiderea întregii filiale.
Alte grupuri franceze rămân puternic ancorate în România
Michelin operează trei fabrici în România, două la Zalău și una la Florești, are peste 4.400 de angajați și coordonează de la București o regiune de 20 de țări. Prezența industrială este diversificată între anvelope, cord metalic, comerț și servicii. Riscul sectorial există: Michelin a justificat închiderea a două uzine din Franța prin deteriorarea competitivității producției europene. În România nu a fost anunțat un plan echivalent, iar grupul continua să recruteze pentru Zalău în 2026.
Saint-Gobain oferă un contraexemplu și mai clar. Grupul are aproximativ 2.000 de angajați în 14 situri industriale și a pus în funcțiune la Turda o nouă linie de gips-carton după o investiție de peste 50 de milioane de euro, cu peste 100 de locuri de muncă noi. În 2026, filiala din Călărași a lansat proceduri pentru o nouă unitate de prelucrare a sticlei. Aceste proiecte sunt incompatibile cu ideea unei retrageri imediate, deși investițiile viitoare vor continua să fie comparate cu alternative din regiune.
Orange, ENGIE și BRD sunt și mai adânc legate de active locale și de piețe reglementate. Orange a cumpărat controlul fostului operator fix Telekom România Communications și a finalizat fuziunea în 2024; grupul francez deține 80% din compania rezultată, iar statul român 20%. ENGIE controlează prin Distrigaz Sud Rețele o infrastructură de 24.483 de kilometri și peste 2,2 milioane de puncte de livrare, iar în 2026 a anunțat un proiect eolian care îi dublează capacitatea regenerabilă locală la aproximativ 500 MW.
BRD avea la sfârșitul lui 2025 credite de 10,6 miliarde de euro, depozite de 14,8 miliarde, aproximativ 2,2 milioane de clienți și 5.500 de angajați, potrivit documentului de înregistrare al Société Générale. Grupul își optimizează periodic portofoliul internațional, deci o vânzare nu poate fi exclusă în abstract. Datele publice actuale descriu însă o bancă aflată într-un program de digitalizare și eficientizare, nu o operațiune pregătită pentru ieșire.
Ce poate împinge o companie să reducă expunerea
Prima forță este strategia globală. Lafarge a vândut pentru a obține aprobarea unei fuziuni. Carrefour a ieșit pentru a concentra capitalul în piețele centrale. Niciuna dintre decizii nu a fost provocată în principal de un șoc românesc. Guvernul poate îmbunătăți mediul local, dar nu poate elimina tranzacțiile globale care schimbă proprietatea activelor.
A doua forță este rentabilitatea marginală a următoarei investiții. Pentru Dacia, întrebarea nu este dacă uzina actuală poate produce, ci unde va fi fabricat următorul model și cât costă fiecare unitate. Salariile, energia, transportul, calitatea, automatizarea, ajutoarele de stat și capacitatea furnizorilor intră în aceeași comparație. Marocul are avantaj logistic pentru piețele atlantice și mediteraneene, Slovenia este deja integrată în platforma electrică mică, iar România are avantajul competențelor Dacia și al pieței unice europene.
A treia forță este predictibilitatea. O fabrică poate suporta un cost cunoscut mai ușor decât o taxă schimbată peste noapte, o schemă de sprijin amânată sau o autorizație fără termen. În industriile cu cicluri de investiții de cinci până la zece ani, instabilitatea fiscală intră în rata de actualizare a proiectului și poate face ca o țară aparent ieftină să devină scumpă.
A patra este dimensiunea ecosistemului. Un grup pleacă mai greu când are furnizori competitivi, ingineri, cercetare, clienți și infrastructură conectate. De aceea Renault este mai ancorat decât un retailer care poate vinde rețeaua într-o singură tranzacție. Aceeași logică protejează Orange, ENGIE și BRD, dar nu oferă imunitate: activele de rețea și bazele de clienți pot fi cumpărate de alți investitori dacă grupul decide să iasă.
Ce ar trebui să urmărească România la Dacia
Primul indicator este alocarea unei platforme electrice sau a unui nou model după Bigster. Un anunț cu un calendar de producție pentru a doua parte a deceniului ar conta mai mult decât declarațiile generale despre importanța României. Al doilea este investiția anuală în matrițe, vopsitorie, baterii, software industrial și formarea angajaților. Al treilea este numărul de schimburi și evoluția personalului de producție, citite împreună cu automatizarea și volumul.
Al patrulea indicator este ponderea ingineriei românești în proiectele globale. Dacă Titu, București și Mioveni primesc responsabilități pentru platforme electrice, electronică și software, România păstrează valoare chiar când un model este asamblat în altă țară. Dacă rămâne predominant cu motoare termice și operațiuni de final de ciclu, expunerea crește.
Al cincilea este sănătatea furnizorilor. Dacia poate rămâne, dar o scădere a comenzilor către producătorii de componente poate goli treptat ecosistemul. Datele despre exporturi auto, angajare, investiții și consum industrial de energie trebuie urmărite la nivel regional, nu doar prin cifra totală de mașini ieșite de pe linie.
Datele nu indică o plecare în masă a companiilor franceze, dar scot la iveală o problemă serioasă de politică industrială. Lafarge și Carrefour arată că acționarii francezi își pot vinde participațiile în afaceri mari și funcționale atunci când concurența sau strategia globală o cer. Cazurile nu indică o fugă generală din România: în ambele situații, activele au continuat sub alți proprietari.
Renault nu a anunțat o retragere din România, iar Bigster, Duster, ingineria și rețeaua de furnizori oferă țării o poziție puternică. Vulnerabilitatea se află în următorul ciclu de produse. Mioveni produce acum două modele, în timp ce Sandero și Jogger sunt fabricate în Maroc, iar noul Spring electric în Slovenia. România va păstra greutatea industrială a Daciei dacă atrage viitoarele platforme, nu dacă se bazează pe inerția investițiilor deja făcute.
Pentru guvern, obiectivul realist nu este conservarea naționalității acționarului. Este păstrarea și creșterea capacității productive, a cercetării, a furnizorilor și a locurilor de muncă bine plătite, indiferent cine deține acțiunile. O economie matură poate absorbi ieșirea unui grup fără să piardă fabrica. Riscul adevărat apare când proprietarul pleacă, iar următorul ciclu de investiții pleacă odată cu el.