Agroland pregătește obligațiuni de 2,7 milioane de euro cu dobândă de 10%
Emisiunea negarantată ar urma să aibă o maturitate de cinci ani, cu plata semestrială a dobânzii și listare pe piața AeRO.
Consiliul de administrație al Agroland Business System a aprobat parametrii unei emisiuni de obligațiuni de cel mult 2,7 milioane de euro. Compania intenționează să ofere până la 27.000 de titluri, fiecare cu o valoare nominală și un preț de subscriere de 100 de euro.
Decizia publicată de Bursa de Valori București prevede o dobândă fixă de 10% pe an, plătibilă semestrial în euro, și o maturitate de cinci ani. Principalul ar urma să fie rambursat integral la scadență. Obligațiunile vor fi nominative, dematerializate, neconvertibile, negarantate, necondiționate și nesubordonate.
Oferta este destinată unui plasament privat
Titlurile vor fi propuse investitorilor calificați și unui număr mai mic de 150 de persoane, altele decât investitorii calificați, în fiecare stat membru al Uniunii Europene. După încheierea plasamentului, compania urmărește admiterea obligațiunilor pe sistemul multilateral de tranzacționare al Bursei de Valori București.
Parametrii au fost aprobați în limita plafonului cumulat de 15 milioane de lei sau echivalentul în alte monede autorizat anterior de acționari. Documentația ofertei și condițiile suplimentare urmează să fie aprobate, iar directorul general Horia Dan Cardoș a primit mandatul pentru organizarea emisiunii și semnarea actelor necesare.
Cuponul de 10% trebuie comparat cu riscul emitentului, maturitatea de cinci ani și lipsa garanțiilor. Plata în euro elimină pentru investitorul care economisește în această monedă o parte din riscul valutar, dar transferă către companie obligația de a genera sau cumpăra euro pentru dobânzi și rambursarea principalului.
Costul finanțării este ridicat, dar previzibil
Pentru Agroland, dobânda fixă oferă un cost cunoscut pe toată durata împrumutului. La valoarea maximă a emisiunii, cuponul anual ar ajunge la 270.000 de euro înaintea altor costuri de structurare și listare. Plata semestrială impune o disciplină a fluxului de numerar, în timp ce rambursarea integrală la maturitate concentrează necesarul de lichiditate în ultimul an.
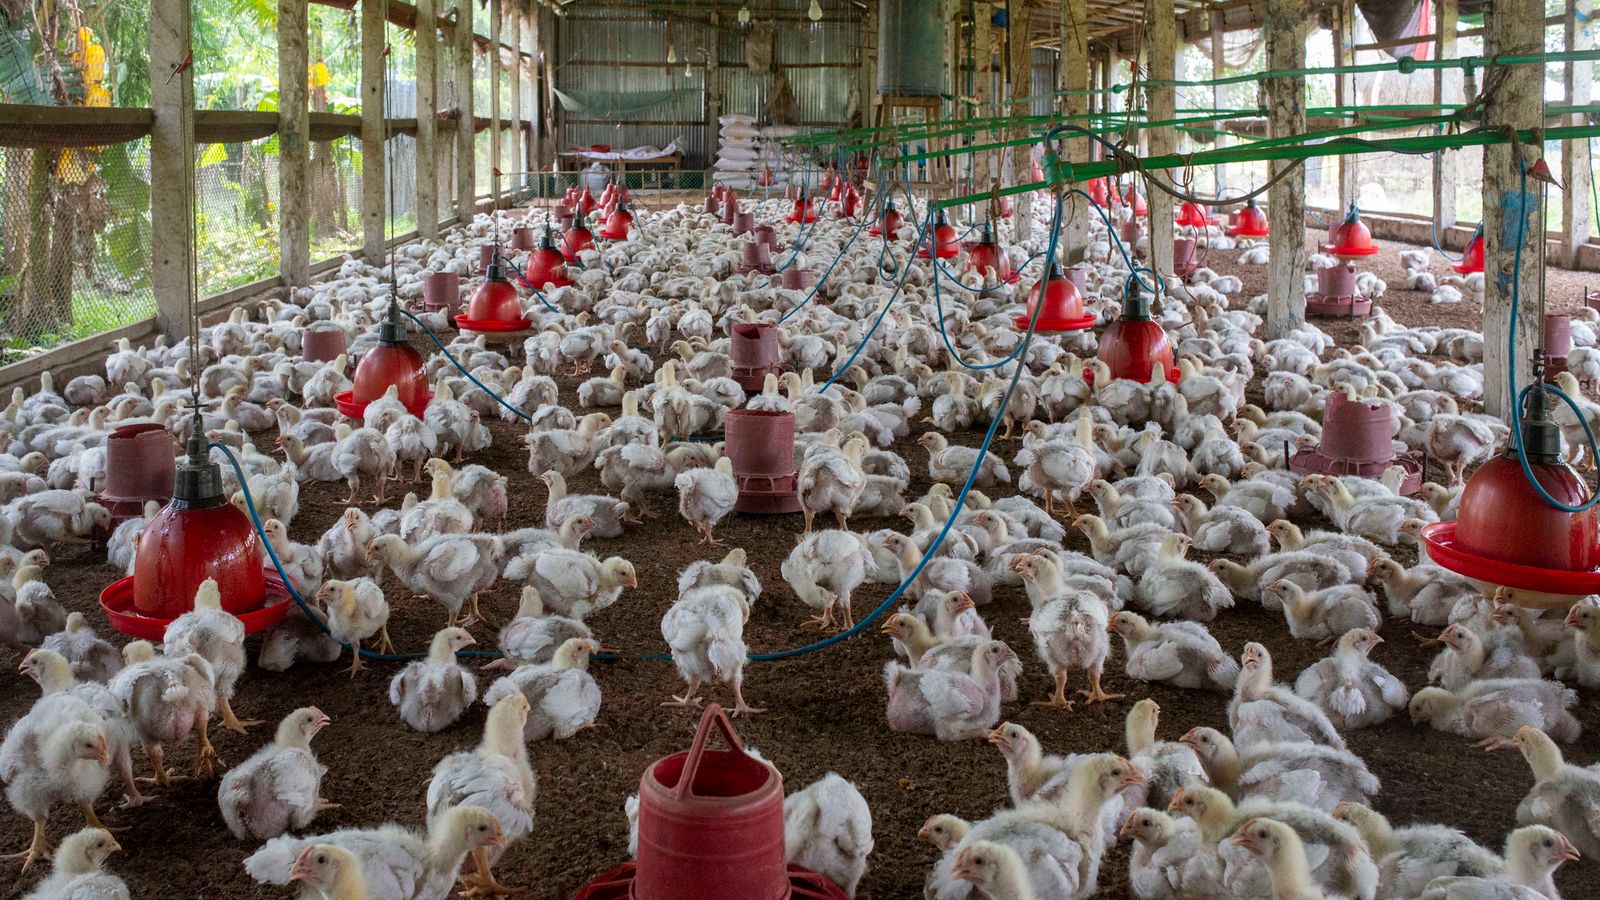
Hotărârea consiliului nu precizează destinația exactă a banilor. Investitorii vor trebui să urmărească documentul de ofertă pentru a vedea cum va fi folosit capitalul, ce indicatori financiari prezintă grupul și care sunt riscurile operaționale din retailul agricol, producția avicolă și activitățile conexe.
Listarea pe AeRO poate oferi lichiditate după plasament, însă o obligațiune listată nu este automat ușor de vândut. Rulajul depinde de numărul investitorilor, dimensiunea pachetelor și diferența dintre ordinele de cumpărare și vânzare. Randamentul efectiv poate fi diferit de cupon dacă titlul este cumpărat ulterior la un preț peste sau sub valoarea nominală.
Emisiunea devine definitivă numai după parcurgerea etapelor juridice și comerciale. Pentru piață, punctele esențiale rămân suma atrasă efectiv, utilizarea fondurilor, gradul de îndatorare după plasament și capacitatea Agroland de a acoperi dobânzile din activitatea curentă.