Agroland ajunge la afaceri de 334 milioane de lei, dar profitul scade cu 14%
Producția proprie a crescut cu 52%, iar EBITDA cu 3%. Investițiile în platforma avicolă de la Mihăilești măresc capacitatea, dar și datoria pe termen lung.
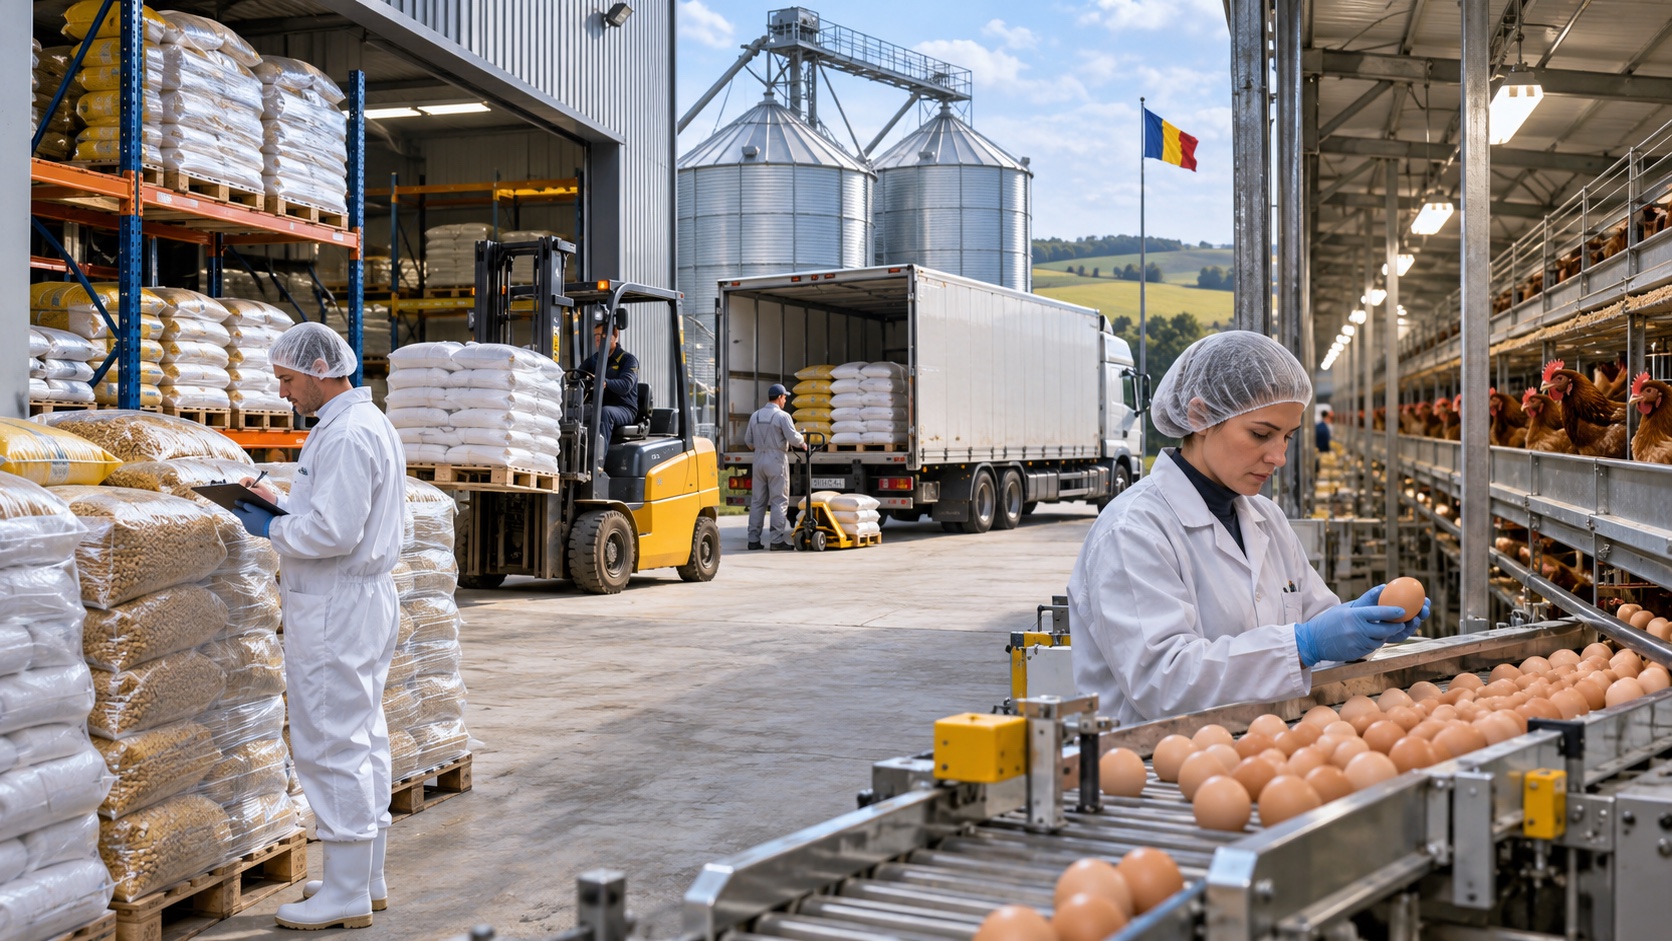
Grupul Agroland a raportat pentru primele nouă luni din 2026 o cifră de afaceri de 333,8 milioane de lei, cu 12% peste aceeași perioadă a anului trecut. Profitul net a scăzut însă cu 14%, la 8,2 milioane de lei, în timp ce EBITDA a crescut cu 3%, la 28,4 milioane de lei, potrivit raportului trimestrial publicat la Bursa de Valori București.
Veniturile din producția proprie au urcat cu 52%, la 129 de milioane de lei. Creșterea arată că grupul se îndepărtează treptat de modelul bazat în principal pe comerț și distribuție și își asumă o parte mai mare din lanțul de valoare, de la ferme și fabricarea furajelor până la ambalare și vânzare.
Integrarea poate îmbunătăți marja și controlul calității, dar cere capital și management operațional mai complex. Profitul net mai mic, în pofida vânzărilor și EBITDA în creștere, indică presiunea amortizării, a finanțării și a investițiilor aflate încă înaintea utilizării complete.
Platforma de la Mihăilești este pariul principal
Agroland dezvoltă la Mihăilești o platformă avicolă estimată la 20 de milioane de euro. La capacitate completă, planificată pentru 2028, unitatea ar urma să găzduiască 600.000 de găini crescute la sol și să producă aproximativ 170 de milioane de ouă anual.
Scara proiectului poate reduce costul pe unitate și poate susține contracte cu rețele comerciale mari. În același timp, concentrează riscul biologic, energetic și comercial într-o capacitate mare. Biosecuritatea, prețul furajelor, energia și capacitatea pieței de a absorbi volumele devin variabile decisive pentru randamentul investiției.
Modelul cage-free răspunde cererii tot mai mari a comercianților și consumatorilor pentru ouă provenite din sisteme fără cuști. Tranziția implică însă costuri mai mari pentru spațiu, echipamente și gestionarea efectivelor. Avantajul economic apare dacă prețul și accesul la clienți compensează aceste costuri.
Creșterea datoriei cere o marjă mai stabilă
Datoriile pe termen lung au crescut cu 33%, la 78 de milioane de lei. Grupul a realizat și un plasament privat de obligațiuni de 2,06 milioane de euro. Finanțarea este firească pentru o perioadă de extindere, dar schimbă profilul de risc: proiectele trebuie să genereze numerar suficient pentru dobândă și rambursare chiar dacă prețurile agricole fluctuează.
EBITDA măsoară performanța operațională înainte de dobândă, taxe și amortizare. Pentru un grup aflat în investiții, diferența dintre EBITDA și profitul net se poate mări deoarece activele noi aduc amortizare, iar datoria produce cost financiar înainte ca instalațiile să ajungă la gradul optim de utilizare.
Conducerea menține pentru 2026 o țintă de 393,3 milioane de lei pentru cifra de afaceri, 35,5 milioane de lei EBITDA și 8,9 milioane de lei profit net. După nouă luni, grupul a realizat aproape 85% din veniturile anuale prognozate și peste 90% din profitul anticipat, dar trimestrul final rămâne influențat de sezonalitate și costuri.
Calendarul financiar oficial al Agroland fixează raportarea anuală preliminară în februarie 2027. Până atunci, investitorii vor urmări datoria, rotația stocurilor, contribuția producției proprii și ritmul lucrărilor de la Mihăilești.
Pentru agricultura românească, investiția ilustrează trecerea de la vânzarea de inputuri la producție integrată. România exportă încă materii prime agricole și importă produse cu procesare mai avansată. Capacitățile locale pot păstra o parte mai mare din valoare în economie, dacă sunt competitive și dacă riscurile sanitare sunt controlate.
Rezultatele la nouă luni arată o companie care crește și investește, dar cu profit net sub nivelul anterior. Următorii doi ani vor indica dacă extinderea ridică marja și numerarul sau dacă datoria și costurile de operare consumă avantajul volumului mai mare.