Neptun Deep schimbă piața gazelor, iar strategia industrială rămâne de construit
Opt miliarde de metri cubi pe an pot întări securitatea energetică. Valoarea economică depinde însă de ce construim în jurul resursei, nu doar de ce scoatem din mare.
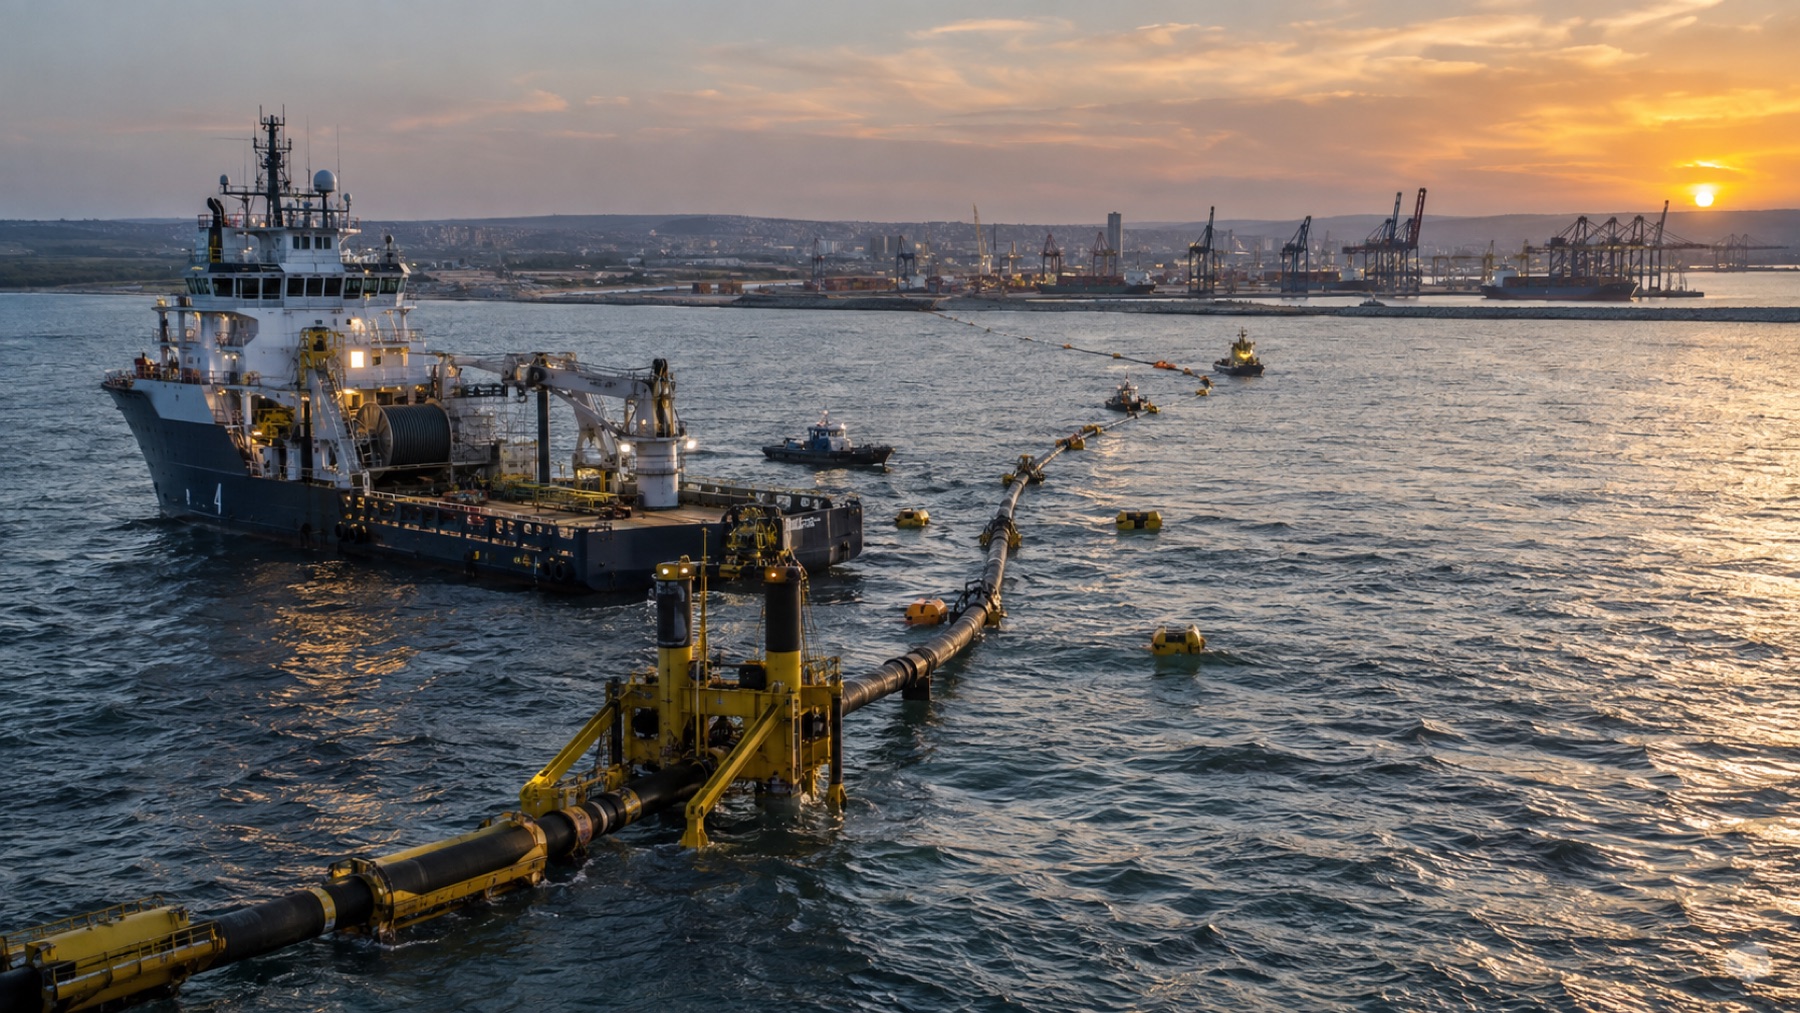
Neptun Deep se apropie de primul gaz. Platforma și conducta offshore sunt instalate, șapte din cele zece sonde sunt finalizate, iar OMV Petrom și Romgaz estimează că producția va intra în Sistemul Național de Transport în prima jumătate a anului 2027. La platou, perimetrul ar urma să livreze aproximativ opt miliarde de metri cubi pe an. Este o schimbare majoră pentru piața energetică românească. Ar fi însă o eroare să confundăm abundența unei resurse cu existența unei politici economice.
Gazul din Marea Neagră rezolvă o parte importantă a problemei de ofertă. România poate acoperi mai ușor consumul intern, poate reduce expunerea la importuri în perioade normale și poate deveni un furnizor relevant pentru vecini. Într-o regiune în care energia este folosită și ca instrument de presiune, această poziție are valoare strategică. Ea oferă statului și companiilor un grad de libertate pe care nu l-au avut în ultimii ani.
De aici începe însă partea dificilă. Opt miliarde de metri cubi nu înseamnă automat gaze ieftine pentru fiecare consumator și nici o renaștere industrială. Prețul se formează într-o piață regională, iar gazul va merge acolo unde există cumpărători, conducte și contracte. Dacă România intră în 2027 cu aceeași industrie slab capitalizată, cu proiecte energetice amânate și cu reguli fiscale schimbate de la un trimestru la altul, o parte semnificativă din resursă va pleca sub forma cea mai simplă. Vom încasa redevențe și impozite, dar vom pierde valoarea pe care ar fi putut-o crea transformarea gazului aici.
Prima condiție este predictibilitatea fiscală. Un proiect de patru miliarde de euro și investițiile care ar trebui să-l urmeze se calculează pe zeci de ani, nu pe durata unui buget anual. Statul are dreptul să capteze o parte corectă din renta resursei, dar acest drept trebuie exercitat prin reguli inteligibile și stabile. Taxele introduse pentru a acoperi o gaură bugetară pot aduce bani imediat și pot alunga exact investițiile industriale care ar produce venituri mai mari pe termen lung.
A doua condiție este infrastructura. Gazul trebuie transportat, stocat și livrat acolo unde există consum. Conducta spre țărm și conectarea la Sistemul Național de Transport sunt esențiale, dar nu suficiente. România are nevoie de capacități de stocare mai flexibile, de întărirea legăturilor cu piețele vecine și de rețele interne capabile să deservească noile centre de producție. Fără această arhitectură, surplusul dintr-o zonă nu se transformă în avantaj pentru întreaga economie.
A treia condiție este folosirea gazului în sectoare unde produce mai mult decât prețul lui de export. Centralele electrice flexibile pot echilibra un sistem cu mai multă energie solară și eoliană. Industria îngrășămintelor poate reduce dependența agriculturii de importuri. Chimia, sticla, ceramica și metalurgia au procese care nu pot fi electrificate peste noapte. Pentru ele, accesul la energie stabilă poate decide dacă o investiție se face în România sau într-o altă țară.
Asta nu înseamnă subvenționarea permanentă a unor fabrici necompetitive. Înseamnă contracte pe termen lung, reguli de piață care nu penalizează investiția și proiecte care demonstrează că pot exporta produse, nu doar costuri. Gazul ieftin administrativ este o promisiune politică vulnerabilă; gazul disponibil într-o piață lichidă, cu infrastructură bună și fiscalitate previzibilă, este un avantaj economic real.
Există și riscul de a construi prea mult în jurul unei resurse de tranziție. Uniunea Europeană își reduce consumul de combustibili fosili, iar regulile privind metanul, emisiile industriale și carbonul vor deveni mai stricte, chiar dacă unele termene sunt amânate. Orice centrală, conductă sau fabrică nouă trebuie evaluată și prin costul ei într-o economie cu emisii mai mici. Gazul poate sprijini tranziția, dar nu trebuie să blocheze investițiile în eficiență, electricitate curată și tehnologii care vor rămâne competitive după 2040.
Tocmai de aceea, proiectele industriale legate de Neptun Deep trebuie să aibă o logică dublă. Să folosească avantajul gazului în următorii ani și să poată funcționa într-un sistem cu emisii mai reduse. O centrală flexibilă poate completa energia regenerabilă. O fabrică de îngrășăminte poate investi în captarea emisiilor sau în trecerea treptată la hidrogen cu emisii scăzute. Rețelele construite pentru gaz pot fi proiectate cu atenție pentru a evita activele care rămân nefolosite.
Statul trebuie să aleagă între rolul comod de colector și rolul dificil de organizator. Ca simplu colector, va încasa redevențe, impozit pe profit, TVA și dividende prin Romgaz. Sunt venituri importante, dar volatile. Ca organizator, trebuie să coordoneze infrastructura, autorizările, formarea profesională, proiectele industriale și politica energetică. Acest rol nu presupune ca ministerele să aleagă fiecare fabrică, ci să creeze condițiile în care capitalul privat poate calcula pe termen lung.
Mai există un câștig care nu apare imediat în statistica producției: competența. Forajul, serviciile maritime, ingineria, mentenanța și securitatea operațională pot construi un ecosistem de furnizori români. Dacă marile contracte rămân izolate de firmele locale, efectul va fi mai mic. Dacă întreprinderile românești intră în lanțul de furnizare, învață standarde și își pot vinde serviciile în alte proiecte offshore, Neptun Deep lasă în urmă capital uman și exporturi.
Discuția publică va fi tentată să se oprească la două propoziții: România are gaze și prețurile vor scădea. Prima este adevărată, a doua nu este garantată. Ceea ce poate garanta statul este altceva: reguli coerente, investiții la timp, concurență și transparență în folosirea veniturilor. Dacă face aceste lucruri, Neptun Deep poate schimba nu doar balanța energetică, ci și structura economiei. Dacă nu le face, vom avea o resursă mare și aceeași conversație veche despre oportunități ratate.